开云kaiyun凯盛科技建成8英寸TGV中试线鼓吹工艺考证-开云(中国)Kaiyun官方网站 登录入口
上证报中国证券网讯(记者邹传科)五月以来,半导体封装板块默契活跃,部分龙头个股冲高回落,资金博弈浓烈。后摩尔期间,行业增长聚焦先进封装与架构更正,玻璃基板产业化进程备受存眷。
跟着国表里企业加速技艺考证与扩产布局,业内巨额将2026年视为玻璃基板生意化元年。据Omdia测算,2026年大众封装玻璃基板阛阓限制将达186亿好意思元,2030年有望冲破320亿好意思元,年复合增长率约14.5%。然则,从样品到富厚量产,TGV(玻璃通孔)工艺的良率、成本限度与批量富厚性如故中枢瓶颈。这场下一代封装材料的卡位竞争,正从老本预期进入产能与工艺的本色较量阶段。
玻璃基板成撑持AI算力要道材料
后摩尔期间,先进封装成为产业升级的中枢旅途。封装载板算作芯片与系统电气互连的要道组件,其技艺水平平直决定芯片集成度、信号传输结果与系统可靠性。
而已败露,刻下主流封装载板包括BT、ABF与陶瓷三类,利用场景各有侧重。BT载板技艺锻练良率高,多用于亏损电子;ABF载板适配大算力芯片,高端材料被日本企业把持;陶瓷载板散热性能优异,适配功率、射频场景,高端阛阓相似由外洋厂商主导。
“跟着先进封装向高密度、异构集成地方演进,传统有机载板的布线密度与抗翘曲才能已接近瓶颈。”华中科技大学机械科学与工程学院西宾荣佑民告诉上证报记者,基于TGV技艺的玻璃基板具备低电损耗、高平整度、抗翘曲等优势,正好适配Chiplet异构集成、光电共封装等下一代封装场景,是撑持AI算力继续升级的要道材料。
大众半导体巨头已提前卡位,英特尔纠正新墨西哥州工场用于玻璃基板量产,策画2026年小批量试产、2027年限制化放量;台积电已建成含玻璃基板决议的CoPoS面板级封装试产线,集成玻璃中枢的完好意思工艺量产主见设在2030年后;三星电机与住友化学联合配置GlaSSEM,专注玻璃芯材料,拟2027年下半年全面投产。
国内A股上市公司沿产业链多点布局,但举座仍以研发考证为主,尚未形成限制化营收。据记者空幻足统计,材料端,凯盛科技建成8英寸TGV中试线鼓吹工艺考证,力诺药包开发出多系列封装玻璃料方;开荒次第国产冲破较快,巨室激光TGV飞秒激光加工开荒已实现技艺冲破,帝尔激光、德龙激光同类开荒进入客户端考证;制造端京东方进展较快,其板级玻璃基封装载板锤真金不怕火线2026年上半年实现工艺通线,大尺寸样品已送样测试。
“当今,高端封装级玻璃原片阛阓主要由康宁、肖特、AGC等外洋企业主导,臆想占据大众阛阓份额约68%。”彩虹集团议论科技部议论认真东说念主暗意,国内企业在部分技艺次第与外洋仍存差距,且在客户考证、量产机制方面需进一步完善;但两边不存在代际差,生意化预期较为明确。
TGV工艺良率拷问产业化锻练度
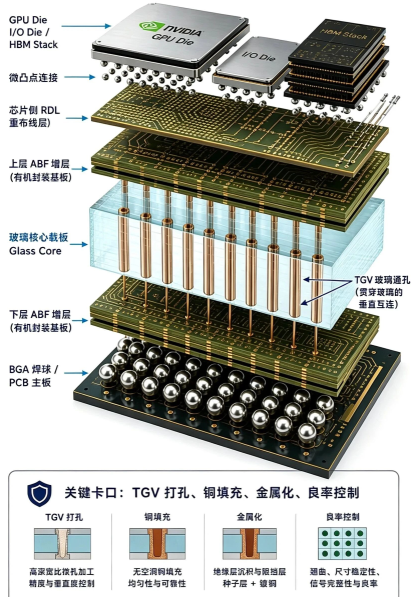
玻璃基板产业化中枢依托TGV全历程工艺锻练度,涵盖激光打孔、种子层千里积、电镀填孔、化学机械平坦化等要道次第。
记者调研发现,国内上市公司与科研机构已在多个细分次第获得阶段性冲破,但崇高宽比无劣势填充、批量坐褥良率、开荒永久富厚性等如故产业共性难题,需要全产业链协同攻关。
其中,激光打孔是TGV工艺的前端中枢次第,平直决定通孔质料与加工结果。巨室激光销售总监杜刚先容,公司自主研发的飞秒激光FLEE工艺,可实现微孔圆度大于95%、加工结果超5000孔/分钟,位置精度达微米级,兼容石英玻璃、硼硅玻璃等多种材料。
不外,杜刚亦坦言,大限制生意化仍濒临多重挑战。单块基板需加工百万个TGV通孔,钻孔速率、加工精度与制形成本三者难以兼顾;后续深孔填铜工艺难度大,缺乏劣势率较高。“全历程良率方面,若单孔良率为99.9999%,百万孔举座良率仅约37%,因此须将单孔良率升迁至99.999999%以上,方能使基板举座良率达到生意化量产的可接纳水平。”他说。
荣佑民则以为,刻下国表里工艺水平举座差距不大,中枢瓶颈在于阛阓尚未起量时批量坐褥的富厚性。“打孔及格率、富厚性是要道,孔径过小会给后续电镀填充带来贫寒。”他判断,将来打孔成本将先履历一段巩固期,待阛阓放量后再进入快速下落通说念。
“填孔之后,种子层千里积是又一要道卡点,尤其跟着深宽比不断增大。”中国科学院微电子议论所副总工程师夏洋分析,原子层千里积(ALD)技艺台阶笼罩率可接近100%,薄膜厚度约略实现原子级精确调控,约略有用改善通孔分层、走电流、信号串扰等问题,是芯片后段制程迭代升级的主流中枢技艺决议。
此外,材料自身的秉性,亦是绕不开的底层敛迹。力诺药包总工助理张海鹏分析,玻璃断裂韧性远不足金属、陶瓷,裂纹易快速扩展失效,推高制形成本。“当今,公司已研发多款适配不同热彭胀通盘的玻璃配方,但从施行室性能升沉为量产端的良率升迁,仍需要两到三年的产业考证周期。”他暗意。
2028年前后进入限制化量产阶段
大众AI做事器出货量继续高增,先进封装技艺迭代提速,玻璃基板封装决议正加速导入新一代算力芯片。
当今,AMD、苹果等厂商新一代算力芯片已明确布局玻璃基板封装道路,头部晶圆厂亦将其列为下一代先进封装中枢技艺地方。据国际半导体产业协会(SEMI)预测,2028年至2040年半导体级玻璃基板阛阓复合年增长率预测达67.2%,有望于2028年驾驭在高端封装规模领先量产,是刻下先进封装材料中增长预期最高的细分赛说念之一。
“当封装基板尺寸达到120×120mm及以上规格时,玻璃基板力学性能优势突显,仿真数据败露可镌汰28%至34%基板翘曲度。”维信诺旗下苏州国显更正CTO李勇刚从技艺秉性维度分析,基于这一秉性,超大尺寸复杂AI及高性能筹画系统,有望成为玻璃基板领先落地的利用场景。
关于产业链刻下所处阶段,业界巨额以为2026年为玻璃基板生意化元年,产业举座仍处要道考证期。“当今TGV成孔技艺趋于锻练,激光深切蚀可实现20:1以上的崇高宽比通孔,大众产业正处于从0到1的产业化临界点。”南京工业大学宽频封装材料中心主任周洪庆暗意,跟着卑劣AI芯片厂商考证节拍加速,行业有望2028年前后限制化放量。
券商机构亦巨额以为,玻璃基板永久成长逻辑明晰,但刻下产业化尚早,投资需把控落地节拍。申万宏源研报分析,产业升级需五年以上维度的继续干涉,2027年将迎来行业老本开支岑岭,2028年主流技艺决议阐述后进入量产爬坡阶段,投资应严格辨别技艺考证进程与事迹齐全节拍,回避纯办法标的。
此外,业内巨额以为,玻璃基板并非对现存封装基板道路的颠覆替代,而是将与有机基板、硅中介板等技艺永久共存、互补发展。
“玻璃基板与传统有机基板并非替代关连,而是分属不同技艺赛说念,复材、TGV、TCV等技艺道路各有特色,分别适配不同的利用场景与成本需求。”从投资角度开云kaiyun,荣佑民提议重心存眷批产装备的永久启动富厚性,以及企业是否确凿掌合手中枢工艺与中枢部件系统,而非单纯的办法性布局。